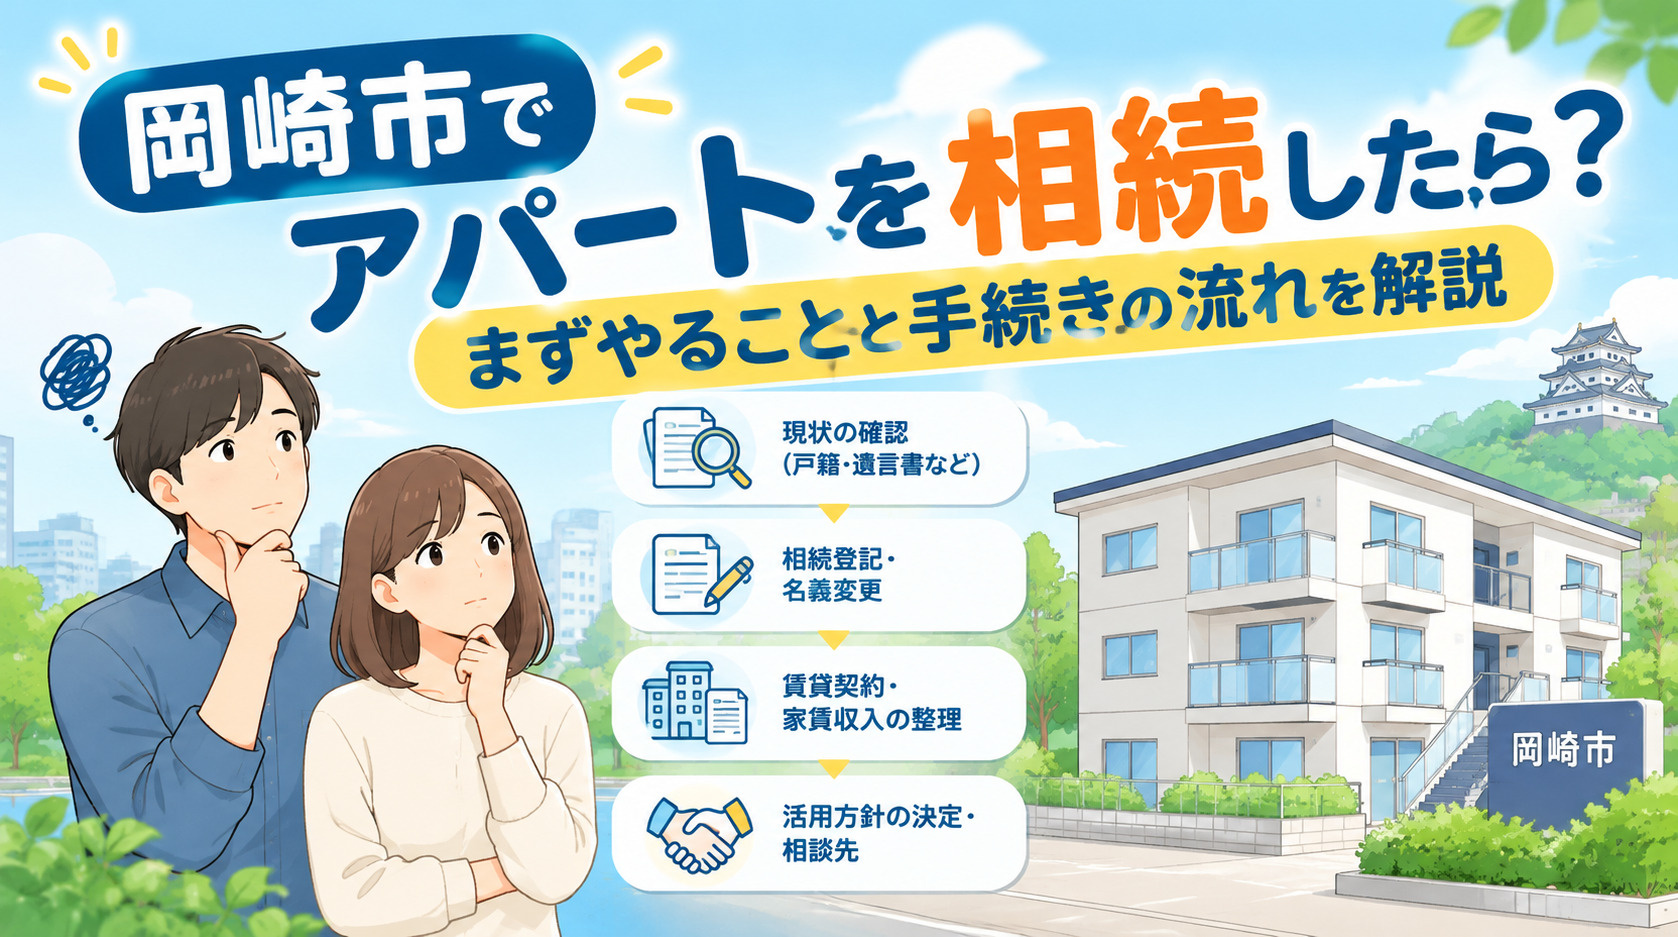
岡崎市でアパートを相続したら?まずやることと手続きの流れを解説
岡崎市でアパートを相続したものの、まずやることが分からず戸惑っていませんか。
相続は、戸籍や遺言書、固定資産税など確認すべき書類が多く、さらに名義変更や今後の活用方針まで考える必要があるため、何から手を付けるべきか迷いやすい手続きです。
しかし、順番とポイントを押さえれば、必要以上に不安を感じることなく落ち着いて進めることができます。
この記事では、岡崎市でアパートを相続した直後に確認しておきたい点から、固定資産税や名義、活用・管理方針の決め方、そして次の一歩として踏み出しやすい具体的なステップまでを整理して解説します。
相続をきっかけに、アパートを安心して守り、活かしていくための道筋を一緒に確認していきましょう。
岡崎市でアパートを相続した直後の確認事項
まずは、被相続人の戸籍一式を早めに集めることが大切です。
出生から死亡までの連続した戸籍謄本や除籍謄本がそろうと、正式な相続人の範囲を確認しやすくなります。
併せて、公正証書遺言や自筆証書遺言など遺言書の有無を必ず確認し、見つかった場合は家庭裁判所での検認が必要かどうかを整理します。
さらに、岡崎市から毎年送付される「固定資産税・都市計画税課税明細書」や名寄帳を確認し、相続したアパートの所在地や課税内容を把握しておくと、後の手続きがスムーズになります。
次に、誰がどの程度の持ち分で相続するのかという基本的な整理が重要です。
戸籍により法定相続人が確定したら、遺言の内容や法定相続分を基準に、各相続人の持ち分を話し合いで確認していきます。
共有名義で相続する場合は、将来の売却や賃貸管理の際に意思決定が複雑になりやすいため、代表者を誰にするか、連絡窓口をどこに置くかを早めに決めておくことが望ましいです。
この段階で、相続人の住所・連絡先・続柄などを一覧にしておくと、その後の相続登記や税務申告の準備にも役立ちます。
岡崎市では、死亡届を提出した際に、死亡後の主な手続きをまとめた案内資料が配布されています。
この案内には、市税や国民健康保険、年金などの手続きのほか、「おくやみ」に関する情報も含まれているため、不動産に関するページも合わせて確認しておくと安心です。
特に、土地や家屋の所有者が亡くなった場合の固定資産税の取り扱いや、納税義務者の変更手続きに関する案内は、アパート相続後の初期対応として重要な内容です。
案内資料を一通り目を通し、不明点があれば早めに岡崎市の担当窓口へ問い合わせることで、手続き漏れや期限の見落としを防ぐことができます。
| 確認項目 | 主な内容 | 確認の目的 |
|---|---|---|
| 戸籍・遺言書 | 相続人範囲と遺志の把握 | 持ち分と手続き順序整理 |
| 課税明細書等 | 所在地・評価・税額確認 | 固定資産税負担の把握 |
| 岡崎市案内資料 | 市税等手続き一覧 | 届出先と期限の確認 |
岡崎市の固定資産税・名義関連でまず行う手続き
まずは、相続したアパートの所在地や評価額、課税内容を落ち着いて確認することが大切です。
岡崎市では、毎年4月頃に送付される「固定資産税・都市計画税課税明細書」で、所在地や課税標準額、税額などを確認できます。
亡くなられた方の課税明細書が見当たらない場合は、市役所で名寄帳を取得することで、固定資産の一覧と評価額を把握できます。
これらの資料をそろえておくと、今後の相続登記や税金の手続きを進める際に、全体像が分かりやすくなります。
次に、相続登記が完了するまでの間に必要となる「固定資産税納税義務者申告書」について理解しておくと安心です。
岡崎市では、年内に相続登記が完了しない場合、現にアパートを所有している相続人を納税義務者として申告するよう案内しています。
この申告を行うことで、翌年度分以降の固定資産税・都市計画税の納税通知書が、相続人あてに正しく送付されます。
なお、申告書の提出先や提出期限、必要な添付書類は、市の案内文書やホームページで事前に確認しておくことが重要です。
あわせて、相続登記や名義変更の基本的な流れも早めに押さえておきましょう。
相続登記は、被相続人の戸籍関係書類の収集や、遺言書の有無の確認、相続人全員による遺産分割協議などを経て、法務局に申請する手続きです。
令和6年4月からは、相続登記の申請が原則として義務化されており、不動産を取得したことを知った日から3年以内の申請が求められています。
具体的な必要書類や申請書の書き方は、法務局の案内資料や特設ページで確認し、不明な点は事前予約制の登記手続案内を活用すると、手続きを進めやすくなります。
| 手続き項目 | 主な内容 | 確認のタイミング |
|---|---|---|
| 課税明細書・名寄帳確認 | 所在地・評価額・税額の把握 | 相続後できるだけ早期 |
| 固定資産税納税義務者申告書 | 現に所有する相続人の申告 | 年内に相続登記未完の場合 |
| 相続登記の申請準備 | 戸籍収集・協議・申請書作成 | 取得を知ってから3年以内 |
岡崎市の制度も踏まえたアパート活用・管理方針の決め方
相続したアパートを今後どう活用するかは、賃貸を続けるのか、売却するのか、自己使用するのか、といった複数の選択肢を比較しながら決める必要があります。
さらに、管理が難しいからといって空き家のまま放置すると、老朽化や近隣トラブル、固定資産税負担など、さまざまな問題につながります。
岡崎市では、空き家の活用や管理を促すための情報提供や支援制度を設けており、相続したアパートについても考え方の参考になります。
これらを踏まえて、家族構成や将来の暮らし方、資金計画と合わせて、現実的な管理方針を整理しておくことが大切です。
まず、相続したアパートを賃貸として継続する場合は、今後も安定した賃貸需要が見込めるか、建物の老朽化状況や修繕費を含めて収支が成り立つかを確認することが重要です。
自己使用を検討するのであれば、生活拠点を移す費用や、将来の建て替えやリフォームの見通しも含めて検討する必要があります。
一方で売却を選ぶ場合には、相続税や譲渡所得税の負担、売却までの期間やその間の管理方法など、税制と実務の両面を整理しておくと判断しやすくなります。
ただ管理が負担だからという理由だけで空き家のままにしてしまうと、建物の劣化により倒壊や雨漏りの危険が高まるほか、不審者の侵入やごみの不法投棄など、防犯・衛生面での問題が生じやすくなります。
岡崎市も、相続などで空き家になり得る住宅について、早い段階から活用方法や相続の準備を考えておくことを呼びかけており、空き家ガイドブックや相談窓口などで情報提供を行っています。
そのため、たとえすぐに結論が出せない場合でも、一定期間は賃貸で活用するのか、売却に向けて整備するのかといった方向性だけでも決めておくと、不要な空き家化を防ぎやすくなります。
相続したアパートの活用や売却を検討する際には、国の税制優遇や特例の有無も確認しておくと良いです。
相続税については、基礎控除額や配偶者に対する税額軽減、小規模宅地等についての特例など、条件を満たすことで負担が軽減される制度が用意されています。
また、一定の条件を満たした空き家の譲渡について、所得税の特別控除が適用される制度もあるため、相続後に売却を検討する場合には、適用要件や期限を早めに確認し、無理のないスケジュールで手続きを進めることが大切です。
| 選択肢 | 主なメリット | 主な注意点 |
|---|---|---|
| 賃貸として継続 | 家賃収入の確保 | 修繕費と空室リスク |
| 自己使用 | 住居費の安定 | 転居費用と維持負担 |
| 売却 | 資金の早期確保 | 税負担と売却期間 |
| 空き家として保有 | 利用方法の再考時間 | 老朽化と近隣トラブル |
岡崎市でアパート相続に悩む方が次に踏み出す具体的ステップ
まずは、相続したアパートに関する情報を整理することが大切です。
登記事項証明書や固定資産税・都市計画税の課税明細、賃貸借契約書、管理に関する書類などをまとめておきましょう。
あわせて、相続人全員の連絡先や話し合いの経過を簡単に記録しておくと、後の手続きが円滑になります。
このような情報整理を行うことで、専門家や窓口へ相談する際にも状況を正確に伝えやすくなります。
次に、どの窓口で何を相談できるのか、全体像を把握しておくと安心です。
岡崎市役所では、おくやみ関係の案内や固定資産税に関する手続き、空き家に関する相談など、相続後の生活全般に関わる支援が用意されています。
名義変更や相続登記に関する相談は、管轄の法務局が担当し、令和6年4月からは相続登記が義務化されたため、早めの準備が重要です。
さらに、相続税や各種特例の確認、申告の要否判定などは、所轄税務署や国税庁の情報を活用しながら進める必要があります。
また、心理的な負担を軽くしながら手続きを進めるための心構えも大切です。
相続は、期限が定められた手続きと、時間をかけて判断できる事項が混在しているため、特に期限があるものから優先して着手する意識を持つとよいでしょう。
一人で抱え込まず、相続人同士で情報を共有し、市の相談窓口や税務署、必要に応じて専門家の助言も受けながら進めることで、思わぬ見落としやトラブルの予防につながります。
不安を感じた時ほど、早めに相談し、小さな疑問をその都度解消していく姿勢が、アパート相続を円滑に乗り切る助けになります。
| ステップ | 主な内容 | 主な相談先 |
|---|---|---|
| 情報整理 | 登記・課税明細・契約書の確認 | 自宅での書類点検 |
| 公的手続き | 死亡後の届出と固定資産税関係 | 岡崎市役所窓口 |
| 名義・税金 | 相続登記と相続税の確認 | 法務局・税務署 |
| 今後の活用 | 賃貸継続・売却・空き家対策検討 | 岡崎市の空き家相談窓口 |
まとめ
岡崎市でアパートを相続した直後は、戸籍や遺言書、固定資産税の書類を確認し、相続人や持ち分を整理することが第一歩です。
次に、固定資産税や名義に関する手続きを把握し、期限を意識しながら順番に進めることが大切です。
そのうえで、賃貸継続・自己使用・売却・空き家化などの選択肢を比較し、ご家族の状況や資金計画に合う方針を検討しましょう。
当社では、相続直後の整理から活用方法のご相談まで、一連の流れをわかりやすくサポートしています。
「まず何をしたらいいか不安」という段階でも構いませんので、ぜひお気軽にお問い合わせください。
岡崎市でアパートを相続した方からのよくある質問
相続登記が終わるまで、アパートの固定資産税はどうなりますか?
相続登記が完了していなくても、固定資産税・都市計画税の課税は続きます。現にアパートを所有している相続人を納税義務者として申告することで、納税通知書が相続人あてに届くようになります。申告書の提出先・期限・添付書類は、岡崎市の案内文書やホームページで確認してください。
相続登記はいつまでに申請すればよいですか?
相続で不動産を取得したことを知った日から3年以内です。令和6年4月1日より前に取得を知った不動産で、相続登記がされていないものは令和9年3月31日までが期限です。正当な理由なく申請しない場合は、10万円以下の過料の対象となる可能性があります。
相続したアパートを売却する場合、空き家の3,000万円特別控除は使えますか?
この特例の対象は、相続の開始の直前に被相続人が住んでいた家屋とその敷地で、相続から譲渡までの間に貸付けなどに使っていないことも要件です。そのため、入居者に貸していたアパートは原則として対象になりません。個別の適用可否は、所轄税務署や税理士に確認してください。
相続人が複数いて、共有名義になりそうな場合の注意点は?
共有名義では、将来の売却や賃貸管理の意思決定が複雑になりやすくなります。代表者や連絡窓口を早めに決め、相続人の連絡先や話し合いの経過を記録しておきましょう。売却する場合は相続登記が必要になるため、遺産分割の話し合いも早めに進めておくと安心です。
賃貸を続けるか売却するか、何を基準に判断すればよいですか?
賃貸を続けるなら、今後の賃貸需要と、老朽化・修繕費を含めた収支が成り立つかを確認します。売却なら、税負担や売却までの期間、その間の管理方法を整理します。すぐに結論が出ない場合も方向性だけは決めておくと、空き家化を防ぎやすくなります。
参考:法務省「相続登記の申請義務化に関するQ&A」(令和7年3月27日現在)/国税庁 タックスアンサーNo.3306(令和8年4月1日現在法令等)
岡崎市・三河で収益物件を所有するオーナー様へ
お持ちのアパート・マンション、
売却・買取も
選択肢に入れてみませんか。
- 空室・修繕費が負担
- 資産を整理したい
- 物件を組み替えたい
今の管理会社に任せたまま、売却のご相談も可能です。
物件の収支や将来の修繕負担を踏まえ、
売却・買取と保有継続を比較してご提案します。
岡崎市の地域データ(参考):アパートの活用方針を考える前に
結論
岡崎市の人口は2020年3月末から2025年3月末にかけて約1.4%減少した一方、世帯数は約4.5%増加しています。民営借家に住む世帯も2015年から2020年の国勢調査で約5.4%増えました。ただし、これらは市全体の過去の傾向です。相続したアパートを賃貸で続けるか、売却するかは、市全体の数字だけでは決められません。物件ごとの入居状況・間取り・競合・修繕・収支を確かめたうえで比べることが大切です。
主要指標
- 人口381,638人2025年3月31日時点
- 世帯数171,844世帯2025年3月31日時点
- 民営借家世帯42,005世帯2020年10月1日時点
- 単独世帯の割合32.0%2020年10月1日時点(一般世帯に占める割合)
数値の推移
| 指標 | 比較元 | 比較先 | 増減 |
|---|---|---|---|
| 人口 | 387,106人 (2020年3月31日) |
381,638人 (2025年3月31日) |
−1.4% |
| 世帯数 | 164,390世帯 (2020年3月31日) |
171,844世帯 (2025年3月31日) |
+4.5% |
| 民営借家世帯 | 39,861世帯 (2015年10月1日) |
42,005世帯 (2020年10月1日) |
+2,144世帯(+5.4%) |
人口・世帯数の中間値:2023年3月31日時点で383,789人・168,543世帯。人口・世帯数と民営借家世帯は調査時点が異なるため、増減率を直接比べることはできません。
世帯構成と賃貸住宅ストックの詳細を見る
- 一般世帯:156,422世帯(2020年10月1日)
- 単独世帯:50,092世帯(同上、一般世帯の32.0%)
- 夫婦と子供からなる世帯:48,725世帯(同上)
- 居住世帯のある民営借家(専用住宅)のうち共同住宅:39,230戸(2023年10月1日)
- 民営借家の専用住宅に占める共同住宅の割合:90.8%(同上)
単独世帯は年齢や住まいの形態を問わない区分のため、「若い世代」や「賃貸に住む人」と同じ意味ではありません。また、共同住宅39,230戸は居住世帯のある住宅数で、入居率や空室率を示す数値ではありません。
活用方針を決める前に確認したいこと
- 入居者層:今の入居者が単身中心かファミリー中心か
- 競合と間取り:周辺の同規模アパートと比べた間取り・設備・家賃
- 空室:市全体ではなく、その物件自体の空室期間と募集状況
- 修繕:老朽化の状況と、今後必要な修繕の時期・費用
- 収支:借入がある場合は返済を含めた手残り
- 売却と保有の比較:賃貸継続・自己使用・売却それぞれの費用と時間
出典・定義
- 人口・世帯数(各年3月31日時点)、民営借家世帯・世帯構成(2015年・2020年10月1日時点の国勢調査に基づく値):岡崎市統計
- 民営借家の共同住宅(2023年10月1日時点):総務省統計局「令和5年住宅・土地統計調査」
- 増減率は掲載値から算出しています。市全体の空き家率は「アパート・マンションの空室率」とは定義が異なるため掲載していません。過去の増加は、今後の賃貸需要を保証するものではありません。