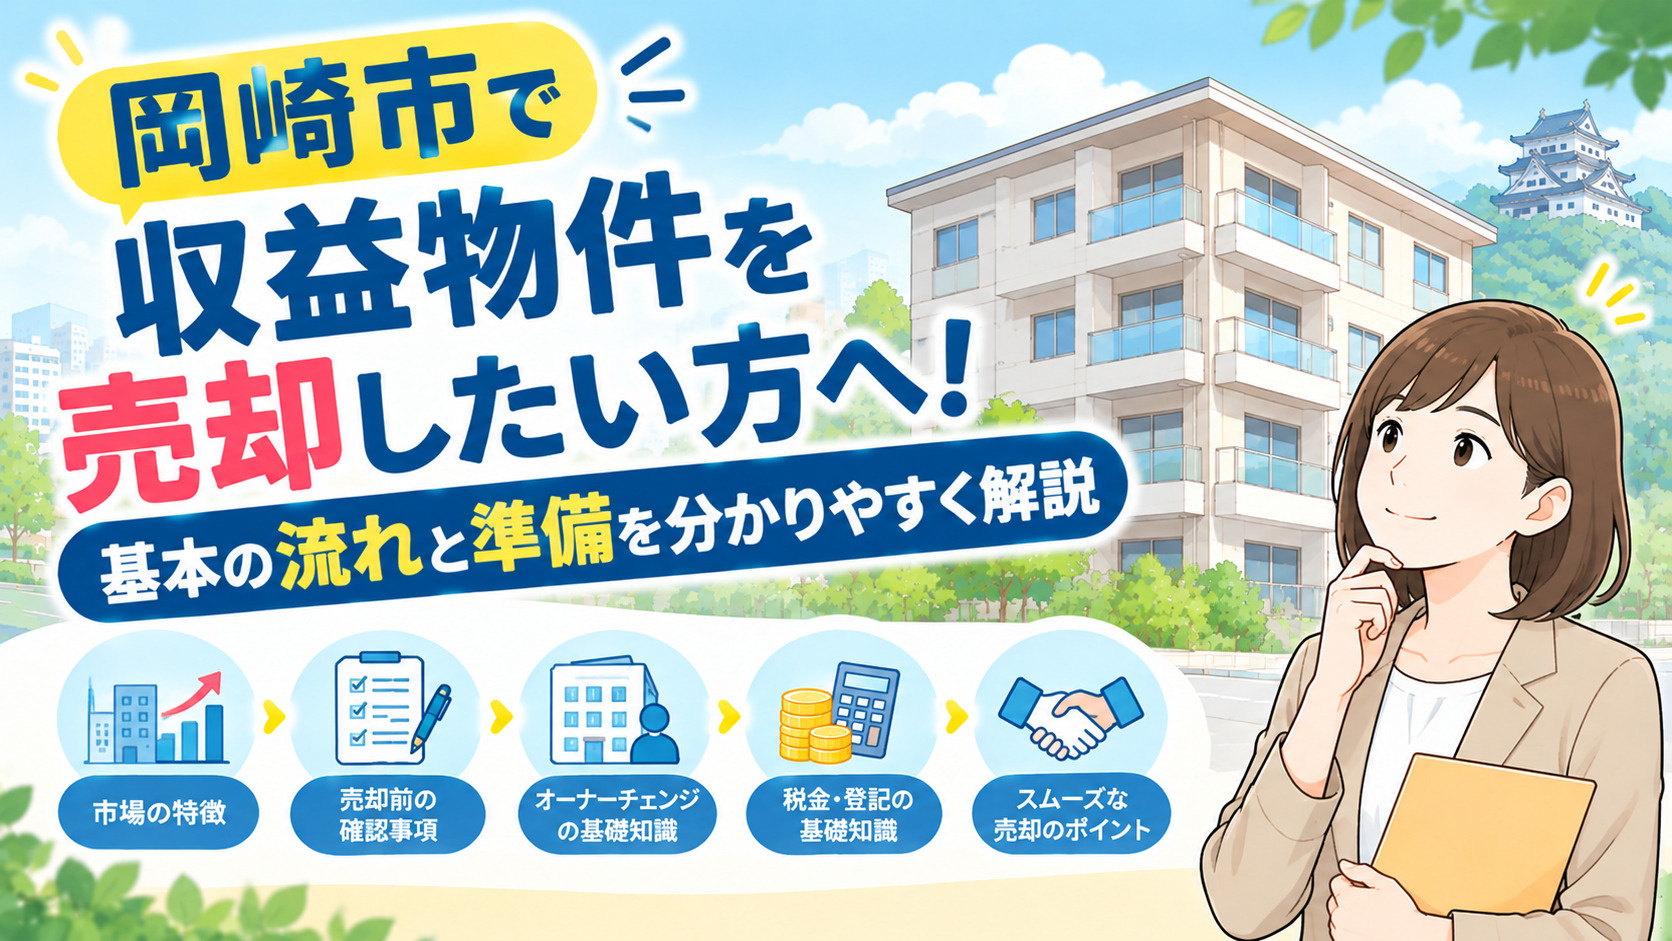
岡崎市で収益物件を売却したい方へ!基本の流れと準備を分かりやすく解説
収益物件の売却を考え始めたものの、何から手を付ければよいのか分からない。
そのような戸惑いを抱えているオーナーの方は少なくありません。
特に岡崎市のように、エリア特性や需要の違いが収益性に直結する地域では、流れを理解せずに売却を進めると、手取り額や売却時期に大きな差が生まれてしまうことがあります。
そこで本記事では、岡崎市における収益物件売却の基本的な流れと、事前に確認しておきたいポイントを整理して解説します。
売却の目的や希望時期、現在の家賃収入や空室率などを踏まえながら、スムーズに次の一歩を踏み出すための考え方を分かりやすくお伝えします。
まずは全体像をつかみ、安心して売却の検討を進めていきましょう。
岡崎市で収益物件を売却する前の確認事項
まず、岡崎市の収益物件市場の大まかな傾向を押さえておくことが大切です。
国土交通省の不動産情報ライブラリでは、岡崎市内の取引事例や価格水準が四半期ごとに公表されており、収益物件の売買動向も確認できます。
また、民間調査では、岡崎市の収益物件取引が一定数継続しており、住宅地の固定資産税評価額も中長期的には緩やかな上昇傾向が示されています。
こうした公的データを活用しながら、自己判断ではなく客観的な市況感を把握しておくことが第一歩になります。
次に、売却の目的と優先したい条件を整理しておくことが欠かせません。
たとえば、早期の資金化を重視するのか、次の投資先への資産入替を見据えているのかによって、希望売却価格や売却時期の考え方は大きく変わります。
国土交通省が公表する不動産価格指数を見ると、全国的には住宅用と事業用で価格の動きが異なる傾向があり、売却タイミングの判断材料になります。
「いつまでに、いくらぐらいを目標にするのか」をご自身の資金計画と照らし合わせて明確にしておくことで、後の価格交渉でもぶれにくくなります。
さらに、いま保有している収益物件の収支状況を具体的な数字で棚卸ししておくことが重要です。
家賃収入については、現在の入居状況と賃料水準、過去の賃料改定履歴を一覧にし、空室率については直近数年間の推移を整理しておくと、購入検討者への説明がしやすくなります。
また、岡崎市では固定資産税評価額や家屋の評価の考え方が市の資料で示されており、修繕履歴とあわせて保守状況を説明することで、建物の状態を客観的に伝えやすくなります。
このように収益とコストの実績を事前にまとめておくことが、査定内容を理解し、売却条件を判断するうえでの基礎資料になります。
| 確認項目 | 主な内容 | 確認の目的 |
|---|---|---|
| 市場動向の把握 | 取引事例や価格水準 | 売却価格の目安整理 |
| 売却目的の明確化 | 資金化か資産入替か | 価格と時期の優先順位 |
| 収益状況の棚卸し | 家賃収入や空室率 | 査定根拠と説明資料 |
岡崎市の収益物件売却の基本的な流れを整理
まず、収益物件を売却する際は、周辺の成約事例や賃料水準を確認し、現在の相場観をつかむことが重要です。
そのうえで、物件の立地条件や築年数、賃貸中か空室かといった状況を整理し、どの程度の価格帯であれば成約が見込めるかを検討します。
次に、希望する売却時期や手取り額の目安を明確にし、それに合わせた売却方針(早期売却を重視するか、価格を優先するか)を決めていきます。
こうした流れを押さえておくと、その後の査定結果に対しても判断しやすくなります。
売却を具体的に進める段階では、まず物件に関する資料を一式そろえることが大切です。
登記事項証明書や固定資産税の納税通知書、建物の図面や検査済証など、権利関係と建物状況が分かる資料を整理しておきます。
さらに、賃貸中の場合は賃貸借契約書や入居者ごとの賃料・共益費・敷金の一覧、過去の修繕履歴が確認できる資料も準備しておきます。
これらの書類がそろっていると、買主側の検討がスムーズになり、条件交渉や契約内容の確認も効率的に進めやすくなります。
売却活動が始まってからは、購入希望者からの問い合わせや内見対応を経て、条件が合えば購入申込へと進みます。
申込時には、価格だけでなく、引き渡し時期や表明保証の範囲、設備の残置物など、個別の条件もすり合わせておくことが重要です。
その後、売主・買主双方が合意した内容を基に売買契約を締結し、手付金の授受と同時に、引き渡し日までのスケジュールを確定させます。
最後に、残代金の受領と同時に所有権移転登記の申請や鍵の引き渡しを行うことで、収益物件の売却手続きは完了します。
| 売却準備段階 | 売却活動段階 | 契約・引き渡し段階 |
|---|---|---|
| 相場確認と売却方針整理 | 内見対応と条件調整 | 売買契約締結と手付金受領 |
| 物件資料と税金関係書類整理 | 購入申込の内容確認 | 残代金受領と登記申請 |
| 賃貸借契約書や収支状況準備 | 引き渡し条件の最終確認 | 鍵の引き渡しと明け渡し完了 |
オーナーチェンジ売却と税金・登記の基礎知識
入居者がいるまま収益物件を売却する方法は、一般にオーナーチェンジと呼ばれ、投資用物件の取引では広く用いられている売却形態です。
入居者との賃貸借契約はそのまま継続し、所有者と賃貸人としての地位が買主へ引き継がれるため、買主は引き渡し後すぐに家賃収入を得られる点が特徴です。
一方で、室内の内見調整がしにくいことや、家賃滞納など入居者に関する情報を正確に伝える必要があることなど、売主として押さえるべき実務上の注意点も少なくありません。
このような仕組みとメリット・留意点を理解したうえで、空室にしてから売る方法との比較検討を行うことが大切です。
収益物件の売却益には、所得税と住民税がかかり、土地や建物の譲渡所得として申告する必要があります。
譲渡所得は、おおまかに売却価格から取得費と譲渡費用を差し引いて計算し、所有期間が5年を超えるかどうかで長期か短期に区分され、税率も変わります。
また、事業で使っている部分がある場合には、消費税の課税売上に該当するケースもあるため、用途区分や帳簿の整理を事前に確認しておくことが重要です。
さらに、相続で取得した収益物件を売却する場合には、一定の条件のもとで相続税を取得費に加算できる特例などもあるため、国税庁の最新資料を確認しつつ、早めに税理士など専門家へ相談することが望ましいです。
売買契約がまとまった後は、所有権移転登記と、住宅ローンなどが残っている場合の抵当権抹消登記を行うことになります。
所有権移転登記では、売買契約書に基づいて登記原因や持分を整理し、登記識別情報や印鑑証明書などの必要書類を整えたうえで、法務局に申請します。
抵当権抹消登記は、金融機関から交付される弁済証書や解除証書などを基に行う手続であり、完済後できるだけ早期に申請することが推奨されています。
いずれの登記も、不備があると引き渡しや売買代金決済の遅れにつながるため、事前に必要書類や流れを確認し、司法書士など専門家の関与も含めて準備しておくと安心です。
| 項目 | 概要 | 主な確認ポイント |
|---|---|---|
| オーナーチェンジ | 入居中のまま所有権移転 | 賃貸条件と入居者情報 |
| 譲渡所得の税金 | 所得税と住民税の課税 | 取得費と所有期間区分 |
| 登記手続 | 所有権移転と抵当権抹消 | 必要書類と申請時期 |
岡崎市で収益物件をスムーズに売却するためのポイント
まず、収益物件を売却する時期を決める際には、いつまでにどの程度の金額を現金化したいかを明確にすることが大切です。
そのうえで、価格査定から売却活動、売買契約、引き渡しまでに必要なおおよその期間を見込み、逆算してスケジュールを組み立てます。
金融機関への返済予定や、次の投資計画、将来の修繕費の発生見込みなども一緒に並べて整理すると、無理のない売却時期が見えやすくなります。
このように、資金計画と時間的な余裕を両方確保しておくことが、慌てずに売却判断を行うための基本となります。
次に、売却価格だけでなく、最終的に手元に残る「手取り額」に着目して考えることが重要です。
譲渡所得に対する所得税や住民税、収入印紙代、司法書士報酬、不動産売買に伴う登録免許税など、売却に伴い発生する費用を事前に把握しておく必要があります。
さらに、金融機関からの借入金が残っている場合は、売却代金からどの程度返済に充てることになるかを確認しなければなりません。
このように、売却価格から各種費用と残債を差し引いた結果を試算し、複数の価格水準で手取り額を比較しながら売却判断を進めていくことがポイントです。
また、将来の賃貸需要や自身の資産状況を踏まえて、「今売るべきか、保有を続けるべきか」を比較検討する視点も欠かせません。
想定される空室率の変化や、大規模修繕の時期と概算費用、将来の賃料水準の見通しなどを整理し、今後数年間の収支予測を作成すると判断材料が明確になります。
一方で、保有を続ける場合は賃料収入と維持費用、売却する場合は手取り額と資金の再投資先や返済計画を並べて比較します。
こうした将来シナリオをいくつか用意し、それぞれのリスクとリターンを冷静に見比べることで、納得度の高い売却タイミングを選びやすくなります。
| 検討項目 | 売却を選ぶ場合 | 保有を続ける場合 |
|---|---|---|
| 資金計画 | 一括現金化と返済整理 | 賃料収入による長期回収 |
| 将来収支 | 手取り額を即時確定 | 空室と修繕費の変動 |
| リスク管理 | 市場変動リスクの縮小 | 需給変化への継続対応 |
まとめ
岡崎市で収益物件を売却するには、市場の傾向や物件の収益状況を整理したうえで、適切な価格査定と売却方針を決めることが大切です。
さらに、必要書類の準備やオーナーチェンジ、税金・登記の流れを早めに確認しておくことで、スケジュールどおりの現金化がしやすくなります。
当社では、岡崎市の収益物件の状況確認から売却の流れのご説明、税務や登記のご相談窓口のご案内まで、ワンストップで丁寧にサポートいたします。
「まずは流れだけ知りたい」「自分の物件はいくらで売れそうか知りたい」という段階でも構いません。
収益物件の売却を検討されている方は、ぜひお気軽に当社へお問い合わせください。
岡崎市の収益物件売却の流れでよくある質問
売買契約から引き渡しまでは、どのように進みますか?
購入申込で価格・引き渡し時期・表明保証の範囲などをすり合わせた後、売買契約を締結して手付金を受け取り、引き渡し日までのスケジュールを確定させます。最後に残代金の受領と同時に所有権移転登記の申請と鍵の引き渡しを行い、売却手続きが完了します。
オーナーチェンジで売却する場合、売主が注意することは?
賃貸借契約はそのまま買主に引き継がれるため、賃貸借契約書、入居者ごとの賃料・共益費・敷金の一覧、家賃滞納の有無などを正確に伝えることが大切です。室内の内見が難しいことも多いため、修繕履歴などの資料で建物の状態を補足しましょう。
長期譲渡所得と短期譲渡所得は、いつの時点で判定しますか?
売却した年の1月1日時点で、所有期間が5年を超えていれば長期、5年以下なら短期です。購入から5年を過ぎた日に売っても、その年の1月1日時点で5年以下なら短期になります。相続で取得した物件は、被相続人が取得した時期から数えます。
相続した収益物件を売る場合、相続税を取得費に加算できますか?
売却した人に相続税が課税されていて、相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日までに売却した場合は、相続税額のうち一定額を取得費に加算できます。これは特例を使える期間で、物件の売却期限ではありません。適用には確定申告が必要なため、税理士などに確認しましょう。
売却後の手取り額は、どのように試算すればよいですか?
売却価格から、譲渡所得にかかる所得税・住民税、収入印紙代、司法書士報酬、登録免許税などの費用と、金融機関への残債返済額を差し引いて試算します。複数の価格水準で手取り額を比べ、保有を続けた場合の収支予測とも並べると判断しやすくなります。
岡崎市・三河で収益物件を所有するオーナー様へ
お持ちのアパート・マンション、
売却・買取も
選択肢に入れてみませんか。
- 空室・修繕費が負担
- 資産を整理したい
- 物件を組み替えたい
今の管理会社に任せたまま、売却のご相談も可能です。
物件の収支や将来の修繕負担を踏まえ、
売却・買取と保有継続を比較してご提案します。
岡崎市の地域データ(参考):売却か保有かを比べる前に
結論
岡崎市の人口は2020年3月末から2025年3月末にかけて約1.4%減少した一方、世帯数は約4.5%増加しています。民営借家に住む世帯も2015年から2020年の国勢調査で約5.4%増えました。ただし、これらは市全体の過去の傾向で、売り時や売却価格、個別物件の今後の賃貸需要を示すものではありません。売却か保有継続かは、物件ごとの家賃収入・空室率・修繕計画・残債を含めた収支予測で比べることが大切です。
主要指標
- 人口381,638人2025年3月31日時点
- 世帯数171,844世帯2025年3月31日時点
- 民営借家世帯42,005世帯2020年10月1日時点
- 単独世帯の割合32.0%2020年10月1日時点(一般世帯に占める割合)
数値の推移
| 指標 | 比較元 | 比較先 | 増減 |
|---|---|---|---|
| 人口 | 387,106人 (2020年3月31日) |
381,638人 (2025年3月31日) |
−1.4% |
| 世帯数 | 164,390世帯 (2020年3月31日) |
171,844世帯 (2025年3月31日) |
+4.5% |
| 民営借家世帯 | 39,861世帯 (2015年10月1日) |
42,005世帯 (2020年10月1日) |
+2,144世帯(+5.4%) |
人口・世帯数の中間値:2023年3月31日時点で383,789人・168,543世帯。人口・世帯数と民営借家世帯は調査時点が異なるため、増減率を直接比べることはできません。
世帯構成と賃貸住宅ストックの詳細を見る
- 一般世帯:156,422世帯(2020年10月1日)
- 単独世帯:50,092世帯(同上、一般世帯の32.0%)
- 夫婦と子供からなる世帯:48,725世帯(同上)
- 居住世帯のある民営借家(専用住宅)のうち共同住宅:39,230戸(2023年10月1日)
- 民営借家の専用住宅に占める共同住宅の割合:90.8%(同上)
単独世帯は年齢や住まいの形態を問わない区分のため、「若い世代」や「賃貸に住む人」と同じ意味ではありません。また、共同住宅39,230戸は居住世帯のある住宅数で、入居率や空室率を示す数値ではありません。
売却か保有かを判断する前に確認したいこと
- 入居者層:入居者の構成、入居期間、家賃滞納の有無
- 競合と間取り:周辺の同規模物件と比べた間取り・設備・家賃水準
- 空室:市全体ではなく、その物件自体の空室率の推移
- 修繕:大規模修繕の時期と概算費用
- 収支:残債と返済予定を含めた今後数年間の収支予測
- 売却と保有の比較:保有した場合の収支と、売却・買取した場合の手取り額
出典・定義
- 人口・世帯数(各年3月31日時点)、民営借家世帯・世帯構成(2015年・2020年10月1日時点の国勢調査に基づく値):岡崎市統計
- 民営借家の共同住宅(2023年10月1日時点):総務省統計局「令和5年住宅・土地統計調査」
- 増減率は掲載値から算出しています。市全体の空き家率は「アパート・マンションの空室率」とは定義が異なるため掲載していません。過去の増加は、今後の賃貸需要を保証するものではありません。