一棟アパートの売却は何から始める?手順と必要準備を初心者向けに解説
一棟アパートの売却を初めて検討すると、何から手を付けるべきか分からず、不安を感じる方が少なくありません。
居住用の自宅を手放す場合と異なり、入居者との賃貸借契約や家賃収入、ローン残高など、確認すべきポイントが多いこともその一因です。
しかし、全体の流れと基本的な手順をあらかじめ理解しておけば、慌てることなく冷静に判断しやすくなります。
本稿では、一棟アパート売却の全体像から、査定依頼、売買契約、決済、引き渡しまでの一般的な進み方を、初めての方にも分かりやすい順序で整理していきます。
あわせて、事前にそろえておきたい書類や、価格の考え方、費用や税金、売却後の確定申告の流れまで一連のポイントを確認します。
売却を意識し始めた段階から読み進めることで、自分の状況に合った進め方や、おおよそのスケジュール感がつかめるはずです。
これから一棟アパートの売却を検討する方は、どの場面で何を決めるのかという全体像をつかむ手掛かりとして役立ててください。
一棟アパート売却の全体像と基本手順
一棟アパートの売却は、自宅の売却と比べて「収益物件としての価値」を重視する点が大きな違いです。
購入希望者は、実際に住む人というより、家賃収入を得たい投資家であることが多くなります。
そのため、現在の入居状況や家賃収入を維持したまま売却する「オーナーチェンジ」の形で取引されることが一般的です。
まずは、自分の物件がどのような収益構造になっているかを整理し、投資商品としての視点を意識することが大切です。
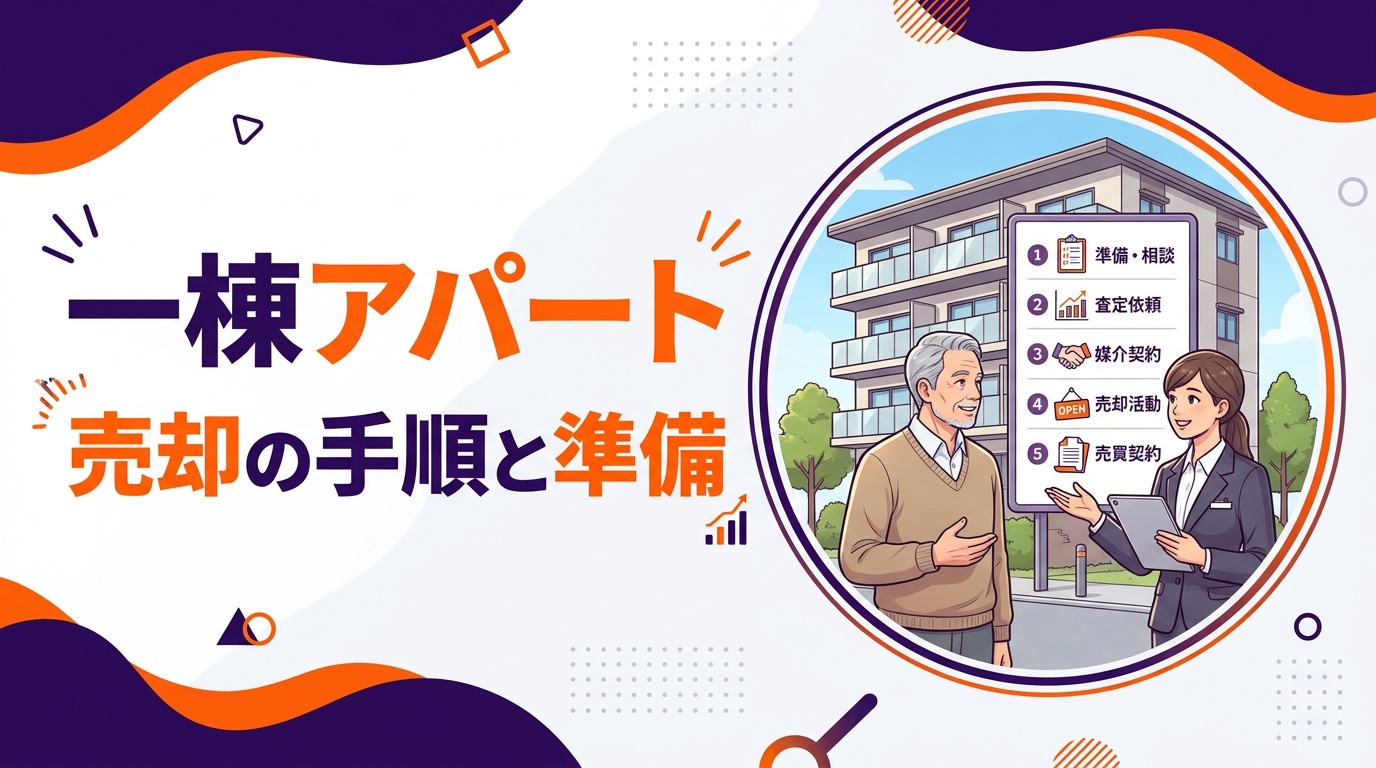
一棟アパートの売却手順は、おおまかに「売却準備」「査定と売出価格の検討」「販売活動」「売買契約」「決済・引き渡し」という流れになります。
査定の相談をしてから売出価格を決め、購入希望者の内覧や条件交渉などを経て、条件がまとまった段階で売買契約を締結します。
契約後は、金融機関との残債精算の準備や各種書類の手配を行い、決済日当日に売買代金の受け取りと所有権移転の手続き、物件と賃貸借契約の引き継ぎを完了させます。
この一連の流れを事前に把握しておくと、途中で慌てずに対応しやすくなります。
期間の目安としては、査定の相談から売出しまでにおおよそ数週間、販売開始から買主が見つかるまでに数か月程度かかることが多いです。
さらに、売買契約から決済・引き渡しまでは、ローン残高の精算や書類準備の期間も含めて、通常は数週間から1〜2か月程度を見込むことが一般的です。
したがって、「いつまでに売却代金を受け取りたいか」や「いつまでにローンを完済したいか」を起点に、逆算して動き出す時期を考えることが重要です。
特に初めての売却では、余裕を持ったスケジュールを想定し、早め早めに準備を進めることが安心につながります。
| 時期の目安 | 主な手続き | 意識したいポイント |
|---|---|---|
| 売却検討〜準備期 | 収支状況整理と書類確認 | 投資商品としての現状把握 |
| 売出開始〜契約期 | 条件調整と売買契約締結 | 家賃収入と条件のバランス |
| 契約後〜引き渡し期 | 決済準備と所有権移転 | 入居者と契約の円滑承継 |
売却前に必ず確認すべき状況と必要書類
一棟アパートの売却を検討するときは、まず現在の運用状況を具体的な数値で整理しておくことが重要です。
入居戸数、空室戸数、各戸の賃料、共益費、駐車場収入などの項目を一覧にしておくと、将来の買主に対して説明しやすくなります。
さらに、管理会社への支払額や修繕履歴、共用部の清掃状況など、日常の管理体制も確認しておくと、物件の評価を判断する材料になります。
あわせて、金融機関からの借入残高や金利、返済期間など、ローン条件も手元で分かるように整理しておくと安心です。
次に、売却準備として基本的な権利関係の書類をそろえる必要があります。
法務局で取得できる登記事項証明書は、所有者や権利関係、抵当権の有無などを確認するための重要な資料です。
毎年送付される固定資産税・都市計画税の納税通知書や課税明細書は、土地建物の課税標準額や税額を示す資料として、買主への説明や税金の計算にも役立ちます。
また、各入居者との賃貸借契約書や更新覚書、家賃の入金記録は、賃貸条件や滞納状況を確認するうえで欠かせない書類です。
一方で、建物に関する検査済証や建築確認関係書類、設計図書などが手元にないケースも少なくありません。
既存建築物の活用では、検査済証の有無や図面の内容が増改築の検討や建物の安全性確認にも関わるため、国土交通省は現況調査や関連資料の整理を推奨しています。
もし検査済証や図面が見当たらない場合は、いつ、どのような経緯で建築されたのか、増改築の有無、過去の建築確認番号などを分かる範囲で整理しておくことが大切です。
売却の打ち合わせが始まる前から早めに書類の有無を確認し、不足しているものについては、取得可能かどうかを関係機関に相談できるよう準備しておきましょう。
| 確認すべき項目 | 具体的な内容 | 主な資料例 |
|---|---|---|
| 賃貸運用の状況 | 入居率・賃料条件 | 賃貸借契約書一式 |
| 権利・税金の情報 | 所有者・担保・課税 | 登記事項証明書等 |
| 建物の安全性等 | 建築経緯・増改築 | 検査済証や図面類 |
一棟アパート売却価格の考え方と相場の押さえ方
一棟アパートの売却価格は、居住用の自宅と異なり、家賃収入と利回りを重視して決まることが一般的です。
まず、年間家賃収入から空室や管理費などを差し引き、実際に手元に残る純収益を把握することが大切です。
そのうえで、市場で受け入れられている利回りを目安に価格を逆算する方法が広く用いられています。
このように、一棟アパートは「どれだけ利益を生むか」という投資商品として評価される点が大きな特徴です。
次に、相場を把握するためには、公的な統計や不動産価格に関するデータを組み合わせて確認することが有効です。
国土交通省の不動産取引価格情報検索などでは、実際に成約した価格の事例を、地域や面積、用途などの条件で調べることができます。
また、同じような規模・築年数・用途の一棟物件の成約事例を複数比較し、家賃収入と価格の関係を大まかに整理しておくと、初心者の方でも概算の目安をつかみやすくなります。
こうした情報を踏まえて、自分のアパートの特徴を当てはめて考えることが重要です。
さらに、一棟アパートの価格は築年数や立地条件だけでなく、金融機関の融資姿勢や金利動向によっても影響を受けます。
築年数が進むと家賃水準や入居需要が変化し、将来の修繕費も増えるため、利回りの見方も慎重にする必要があります。
また、金利が上昇局面にある時期は、購入希望者の返済負担が重くなるため、利回りの要求水準が高まり、売却価格が抑えられやすい傾向があります。
このように、市場環境と物件の状態を合わせて確認しながら、売却のタイミングと価格の妥当性を検討することが大切です。
| 確認すべき項目 | 主な内容 | 売却への影響 |
|---|---|---|
| 家賃収入と利回り | 年間収入と想定利回り | 価格算定の基礎 |
| 成約事例と相場 | 公的データの成約価格 | 適正価格の目安 |
| 築年数と金利環境 | 建物の老朽度と金利水準 | 売却時期の判断材料 |
売却手続きで発生する費用・税金と確定申告の流れ
一棟アパートを売却するときには、売買契約書に貼付する印紙税や、所有権移転登記に関する登録免許税など、手続きの各場面でさまざまな費用が発生します。
そのほかにも、司法書士への報酬や、金融機関でのローン抵当権抹消に伴う費用など、現金での支払いが必要になるものがあります。
このような費用は、売却代金の中から支払うことが一般的ですが、決済日に慌てないよう、事前にどの場面でいくら程度必要になるか把握しておくことが大切です。
また、支払いの際には領収書を必ず受け取り、後日の確定申告で必要となることを意識して保管しておくと安心です。
補足所有権移転登記の登録免許税は、実務上は買主が負担するのが一般的です。負担者は売買契約で取り決めます。売主側で主に必要になるのは、ローンの抵当権を抹消する登記の登録免許税(不動産1個につき1,000円)と、その手続きを司法書士に依頼する場合の報酬です。登記上の住所と現住所が異なる場合は、住所変更登記の費用がかかることもあります。
一棟アパートの売却で利益が出た場合には、譲渡所得として所得税と住民税が課税される可能性があります。
譲渡所得は、売却代金から取得費や売却に要した費用などを差し引いて計算され、その結果がプラスであれば課税の対象となります。
さらに、所有期間が5年を超えるかどうかで、長期譲渡所得と短期譲渡所得に区分され、それぞれ税率が異なる仕組みです。
所有期間の判定は売却した年の1月1日時点で行われるため、売却時期によって税負担が変わることがあり、事前に確認しておくことが重要です。
一棟アパートを売却して譲渡所得が生じた場合には、原則として翌年の確定申告期間中に、税務署へ申告を行う必要があります。
その際には、売買契約書、領収書、登記事項証明書、仲介手数料や司法書士報酬などの支払い記録を整理し、取得時と売却時の両方の資料をそろえておくことが求められます。
また、確定申告書の作成にあたっては、国税庁の申告書作成コーナーなどを活用しつつ、内容に不明点があれば早めに税務署や専門家へ相談できるよう、余裕を持ったスケジュールで準備することが大切です。
なお、申告後も関連書類は一定期間保管する必要があるため、売却に関する書類一式をまとめて管理する習慣をつけておくと良いでしょう。
| 費用・税金の種類 | 主な支払い場面 | 保管しておく書類 |
|---|---|---|
| 印紙税 | 売買契約書締結時 | 契約書控え |
| 登録免許税 | 所有権移転登記時 | 登記事項証明書 |
| 譲渡所得に係る税金 | 翌年の確定申告時 | 申告書控え一式 |
まとめ
一棟アパートの売却では、自宅売却とは異なり、家賃収入や入居状況など投資物件ならではの視点が重要になります。
事前に入居状況や賃料、管理内容、ローン残高、登記事項証明書や賃貸借契約書などを整理しておくことで、査定から契約、決済、引き渡しまでの流れがスムーズになります。
また、売却価格は利回りや築年数、金利動向など多くの要素が関わり、税金や確定申告の準備も欠かせません。
当社では、初めて一棟アパートを売却される方にも、全体の手順と必要書類、税金まで丁寧にご説明いたします。
不安や疑問がある方は、ぜひ一度当社へご相談ください。
一棟アパート売却の手順と書類でよくある質問
検査済証や図面が見つからなくても、一棟アパートは売却できますか?
書類がないことだけで売却できなくなるとは限りません。ただし、買主の融資審査や物件の評価に影響することがあります。建築確認や完了検査の記録は、物件所在地の自治体の建築担当窓口で確認できる場合があります。建築時期や増改築の有無などを分かる範囲で整理し、早めに担当者へ相談してください。
ローンが残っている一棟アパートでも売却できますか?
売却は可能です。一般的には、決済日に受け取る売却代金でローンを完済し、同時に抵当権の抹消手続きを行います。売却代金だけで完済できない場合は、不足分を自己資金などで用意する必要があります。売却を検討し始めた段階で、金融機関に借入残高と完済の手続きを確認しておくと、売出価格やスケジュールを決めやすくなります。
売主が負担する主な費用には、どのようなものがありますか?
主なものは、仲介を依頼した場合の仲介手数料、売買契約書に貼付する印紙税、抵当権抹消登記の登録免許税と司法書士報酬、ローンを一括返済する際に金融機関でかかる手数料などです。所有権移転登記の登録免許税は買主が負担するのが一般的ですが、売買契約の内容によります。いずれも領収書を保管しておくと、譲渡所得の計算や確定申告に役立ちます。
購入したときの契約書が見つからない場合、確定申告はどうなりますか?
取得費が分からない場合は、売却代金の5%相当額を取得費とする「概算取得費」を使う方法があります。ただし、実際の取得費より少なく計算され、税負担が大きくなることがあります。購入時の契約書や領収書、当時の通帳記録などがないか、売却を決める前に確認しておくと安心です。具体的な計算は税務署や税理士にご確認ください。
岡崎市・三河で収益物件を所有するオーナー様へ
お持ちのアパート・マンション、
売却・買取も
選択肢に入れてみませんか。
- 空室・修繕費が負担
- 資産を整理したい
- 物件を組み替えたい
今の管理会社に任せたまま、売却のご相談も可能です。
物件の収支や将来の修繕負担を踏まえ、
売却・買取と保有継続を比較してご提案します。
岡崎市の参考データ|売却資料でエリアの背景を説明するときに
本記事は特定の地域に限定した内容ではないため、ここでは松屋ハウジングの主な商圏である岡崎市の公的統計を参考データとして掲載します。物件が岡崎市以外にある場合は、所在地の自治体の統計をご確認ください。
結論
岡崎市では、2020年から2025年にかけて人口がわずかに減った一方で世帯数は増えており、民営借家に住む世帯も2015年から2020年にかけて増加しています。こうした数値は、買主へエリアの背景を説明する際の補足材料にはなります。ただし、一棟アパートの売却価格は物件ごとの純収益と利回りを軸に決まるため、市全体の統計から個別物件の価格や売り時を判断することはできません。
世帯数の変化
+4.5%
人口の変化
-1.4%
民営借家世帯の変化
+5.4%
居住世帯のある民営借家(共同住宅・専用住宅)
39,230戸
| 指標 | 基準日 | 数値 |
|---|---|---|
| 人口 | 2020年3月31日 | 387,106人 |
| 人口 | 2023年3月31日 | 383,789人 |
| 人口 | 2025年3月31日 | 381,638人 |
| 世帯数 | 2020年3月31日 | 164,390世帯 |
| 世帯数 | 2023年3月31日 | 168,543世帯 |
| 世帯数 | 2025年3月31日 | 171,844世帯 |
| 民営借家世帯 | 2015年10月1日 | 39,861世帯 |
| 民営借家世帯 | 2020年10月1日 | 42,005世帯 |
| 一般世帯 | 2020年10月1日 | 156,422世帯 |
| 単独世帯 | 2020年10月1日 | 50,092世帯(一般世帯の32.0%) |
| 夫婦と子供からなる世帯 | 2020年10月1日 | 48,725世帯 |
| 居住世帯のある民営借家(共同住宅・専用住宅) | 2023年10月1日 | 39,230戸 |
| 民営借家の専用住宅に占める共同住宅の割合 | 2023年10月1日 | 90.8% |
数値の読み方と注意点
- 人口・世帯数は各年3月31日時点、民営借家世帯・単独世帯などは10月1日時点の数値で、基準日と調査が異なります。変化率は同じ指標・同じ基準日どうしで比較しています。
- 居住世帯のある民営借家39,230戸は「人が住んでいる住宅」の数であり、ここから市内アパートの入居率や空室率を計算することはできません。
- 民営借家世帯は「民営の借家に住む世帯」の数であり、アパート・マンション(共同住宅)の入居世帯数と同じではありません。
- 単独世帯は一人で暮らす世帯を指し、若年層や賃貸住宅の居住者に限られるものではありません。
- 過去に民営借家世帯が増えたことは、今後の賃貸需要の増加を保証するものではありません。
売却資料に地域データを添えるときに確認したい事項
- 物件の入居戸数・空室戸数・各戸の賃料など、物件そのものの実績を主な根拠にしているか
- 引用する統計の基準日と出典を明記しているか
- 最寄り駅周辺など、物件に近い範囲の競合物件(間取り・築年数)の状況を確認したか
- 修繕履歴と今後の修繕予定を、収支の説明と合わせて示しているか
- 売却した場合と保有を続けた場合の手残りを比較したか
出典・定義:
- 岡崎市「統計」(人口・世帯数、民営借家世帯、世帯構成)
- 総務省統計局「令和5年住宅・土地統計調査」(居住世帯のある民営借家の戸数・共同住宅の割合)
※変化率は上記の公表値から算出しています。