岡崎市で収益物件を売却したい方へ!失敗しない手順と相場確認のコツを解説
岡崎市で収益物件の売却を検討し始めたものの、何から手を付ければよいのか分からないと感じていませんか。
手順を誤ると、売却価格だけでなく、税金や手続きの面でも思わぬロスが生じることがあります。
しかし、全体の流れと押さえるべきポイントさえ理解しておけば、初めての売却でも落ち着いて判断することができます。
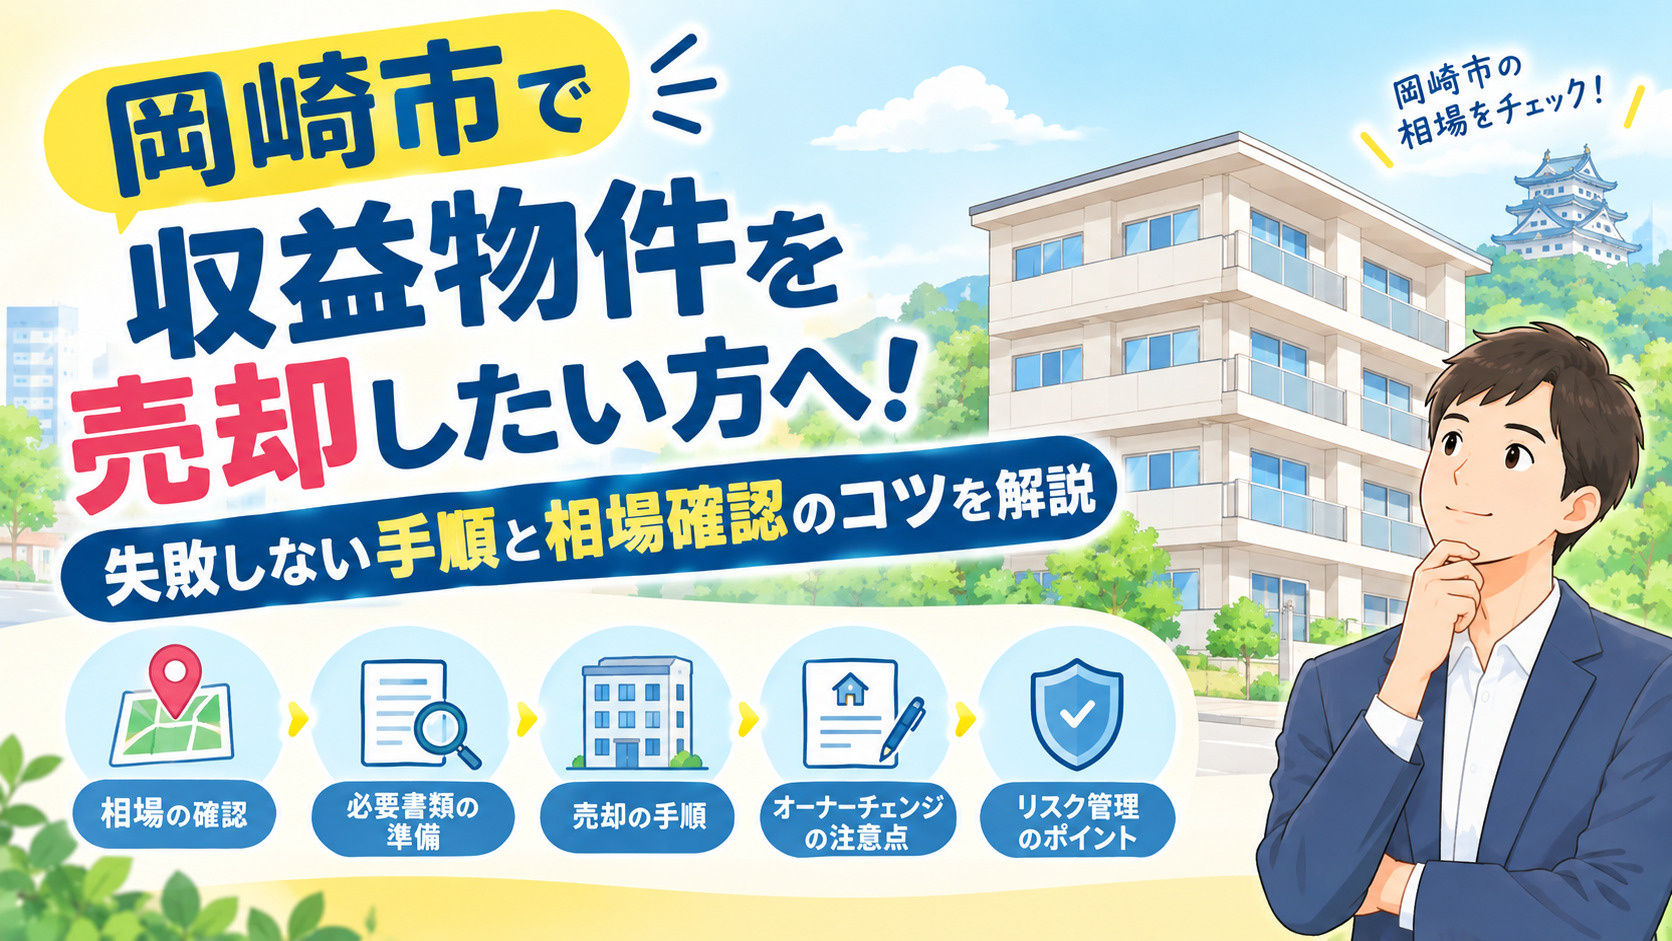
この記事では、岡崎市での収益物件売却について、事前準備から相場確認、具体的な進め方、リスク管理までをステップごとに分かりやすく解説します。
売却を前向きな選択にするために、まずは全体像を一緒に整理していきましょう。
岡崎市で収益物件を売却検討し始めた方へ
まず、岡崎市で収益物件の売却を検討し始めた段階では、売却の全体像をつかむことが大切です。
一般的には、物件と収支の現状把握、売却方針の検討、査定の依頼、売出価格と条件の決定、売買契約、決済・引渡しという流れで進みます。
収益物件の場合、空室状況や家賃収入、管理費や修繕費などのデータが価格や売却スケジュールに大きく影響します。
そのため、早い段階から必要な資料を洗い出し、どのようなスケジュール感で動きたいかを整理しておくことが重要です。
次に、入居者が居住したまま売却するオーナーチェンジ売却か、空室にしてから自用物件に近い形で売却するかで、進め方や注意点が変わります。
オーナーチェンジ売却では、賃貸借契約や家賃水準、滞納の有無など、現状の賃貸条件がそのまま引き継がれることが基本となります。
一方、空室にしてから売却する場合は、自ら使用したい買主や自己利用を前提とした検討者も対象となるため、物件の使用履歴や修繕状況の説明がより重視されます。
いずれの方法でも、賃貸借契約の継承や固定資産税の負担期間、引渡し時期の調整など、事前確認が欠かせません。
そして、売却を検討し始めた時点で、目的と希望条件を明確にしておくことが、手続き全体をスムーズに進めるうえで役立ちます。
具体的には、売却後にどの程度の手取り金額を確保したいのか、いつ頃までに現金化したいのか、節税や相続対策も意識するのかといった点を整理しておくことが大切です。
また、空室リスクを避けて早期に売却したいのか、多少時間がかかってもできるだけ高く売りたいのかという優先順位によって、売却方法や価格設定の考え方も変わってきます。
このような前提条件を最初に固めておくことで、途中で判断に迷う場面が少なくなり、納得感のある売却につながりやすくなります。
| 検討段階 | 主な確認事項 | 意識したいポイント |
|---|---|---|
| 初期検討 | 売却目的と時期 | 手取り額と期限 |
| 方法選択 | オーナーチェンジ可否 | 入居者の継続条件 |
| 条件整理 | 希望価格と下限 | 価格とスピード |
岡崎市の収益物件を売却する前準備と相場確認の手順
収益物件を適切な価格で売却するためには、まず物件に関する基礎データを正確に把握しておくことが大切です。
岡崎市では、市役所の資産税担当窓口で固定資産課税台帳登録事項証明書や評価証明書を取得でき、土地や家屋の固定資産税評価額などを確認できます。
なお、登録免許税の算定などに固定資産税評価証明書が利用される場面もあるため、早めに準備しておくと売却手続きがスムーズです。
次に、収益物件の売却方針を検討するうえでは、岡崎市全体の価格水準や地価の動きを把握しておくことが重要です。
国土交通省が公開している不動産価格指数や地価公示のデータ、不動産情報ライブラリでは、地域別の地価や取引価格の傾向を確認できます。
こうした公的データは個別の物件価格そのものを示すものではありませんが、売却のタイミングやおおまかな相場観をつかむ際の参考になります。
あわせて、売却前には物件の書類関係を整理しておくことが、後の手続きや買主とのやり取りを円滑に進めるうえで役立ちます。
具体的には、不動産登記事項証明書、賃貸借契約書、家賃や共益費の入金記録、過去の修繕履歴、管理状況を示す資料などを一覧にしておくとよいでしょう。
登記内容の確認や各種証明書の取得は、管轄する法務局支局や市役所窓口で案内されていますので、事前に必要な書類や手数料を確認しながら計画的に進めることが大切です。
| 準備項目 | 主な内容 | 確認先の一例 |
|---|---|---|
| 基礎データ確認 | 固定資産税評価額や課税内容 | 岡崎市役所の資産税担当窓口 |
| 相場・地価の把握 | 地価公示や取引価格の動向 | 国土交通省の公表データ |
| 物件情報整理 | 登記情報や賃貸条件一覧 | 法務局支局や手元資料 |
岡崎市の収益物件売却手順をステップごとに解説
まず売出価格の決定では、将来見込まれる年間家賃収入を基に利回りを逆算し、希望価格と市場水準の差を確認することが大切です。
この際、過去数年分の賃料収入と空室率、共用部分の電気代や清掃費などの運営経費を整理し、実質的な手取り収入を把握しておくと、より現実的な価格設定につながります。
また、売却後に予定している資金使途やローン残高との関係も踏まえ、希望売却額と最低許容額の幅をあらかじめ決めておくと、価格交渉にも落ち着いて対応しやすくなります。
このように、利回りと収支シミュレーションを組み合わせて検討することで、無理のない売出価格を導き出しやすくなります。
次に、売買契約までに確認すべき重要事項として、登記簿上の権利関係、用途地域や建ぺい率・容積率、建物の構造・築年数などの基本情報があります。
加えて、現行の賃貸借契約書や入居者一覧、敷金・保証金の残高、共用設備の管理状況、長期修繕の予定など、収益物件としての実態を示す資料も欠かせません。
一般的には、登記事項証明書、固定資産税課税明細書、建築確認関係書類、検査済証、管理規約や使用細則(区分所有の場合)などが典型的な準備書類となります。
こうした情報を事前に整理しておくことで、買主が安心して判断でき、契約後の認識違いによるトラブルも防ぎやすくなります。
さらに、決済・引渡しの場面では、売買代金と固定資産税や管理費等の日割精算、敷金や保証金の承継方法など、資金の授受内容を事前に明確にしておくことが重要です。
同時に、所有権移転登記や、必要に応じて抵当権抹消登記などの手続きが行われ、司法書士が関与して書類と本人確認を確認しながら進めるのが一般的な流れです。
また、売却に伴い発生する譲渡所得税や住民税、登録免許税、印紙税などについては、概算額を早めに確認し、決済時点での手取り額を把握しておくと安心です。
このように、資金授受、登記手続き、税金・諸費用の流れを事前に整理しておくことで、決済当日をスムーズに迎えることができます。
| ステップ | 主な確認内容 | ポイント |
|---|---|---|
| 売出価格の決定 | 利回りと収支整理 | 希望額と最低額設定 |
| 契約前の準備 | 権利関係と賃貸条件 | 重要資料の事前整理 |
| 決済と引渡し | 代金精算と登記手続き | 税金と諸費用の把握 |
岡崎市で収益物件を売却する際のリスク管理とチェックポイント
まず、収益物件を売却するか、引き続き保有するかで、空室リスクや修繕リスク、税負担がどのように変化するかを比較しておくことが大切です。
たとえば、築年数の経過に伴い修繕費が増えれば、表面利回りが同じでも実質的な手取りは減少します。
一方で、売却すると譲渡所得に対する税金が発生する可能性があり、固定資産税などの保有コストは不要になります。
このように、将来の賃料収入と必要な支出、売却時の税金を並べて検討することで、どのタイミングで売却するのが合理的か判断しやすくなります。
次に、入居者との賃貸借契約をどのように新しい所有者へ引き継ぐのかを、事前に整理しておく必要があります。
一般に、建物が売却されても賃貸借契約は原則としてそのまま存続し、新しい所有者に貸主としての地位が移転するとされています。
そのため、賃料や共益費、敷金、更新料などの条件を記載した賃貸借契約書を正確に保管し、未払い賃料の有無や敷金残高を明確にしておくことが重要です。
また、入居者への通知方法やタイミングについても、売買契約前に整理しておくことで、後日の誤解やトラブルを避けやすくなります。
さらに、岡崎市で収益物件を売却する際には、各種の公的情報を活用して、不安や疑問を一つずつ解消しながら進めていくことが有効です。
たとえば、固定資産税の評価額や評価証明書は、岡崎市の資産税担当窓口などで取得でき、保有コストの把握や売却時の説明資料として役立ちます。
また、国土交通省の不動産取引価格情報検索や不動産情報ライブラリでは、周辺の成約事例や地価公示などが公開されており、売却価格の検討材料として利用できます。
加えて、法務局で登記事項証明書を取得すれば、所有者情報や権利関係を客観的に確認でき、買主へ安心して提示できる資料となります。
| 確認したいリスク | 主な確認内容 | 参考となる公的情報 |
|---|---|---|
| 空室・賃料下落リスク | 賃料水準推移、近隣成約事例 | 不動産取引価格情報、地価公示 |
| 修繕・老朽化リスク | 過去修繕履歴、今後必要工事 | 建物状況調査結果、見積書 |
| 権利関係・税負担リスク | 登記内容、評価額、税額 | 登記事項証明書、評価証明 |
まとめ
岡崎市で収益物件を売却する際は、目的や希望条件を整理し、相場と物件の基礎データを正確に把握することが大切です。
売出価格の設定から契約、決済・引渡し、税金や諸費用までの流れを事前に理解しておけば、手続きはぐっとスムーズになります。
また、空室や修繕、税負担、入居者対応のリスクを丁寧に確認しながら進めることで、納得度の高い売却が期待できます。
当社では、岡崎市の収益物件売却の手順整理から相場確認、書類準備、リスクの洗い出しまで一括サポートが可能です。
「いつ、いくらで、どのように売るのがよいか」を一緒に検討いたしますので、まずはお気軽にご相談ください。
岡崎市の収益物件売却でよくある質問
入居者がいるまま売却すると、賃貸借契約はどうなりますか?
オーナーチェンジで売却しても、賃貸借契約は原則としてそのまま続き、貸主の地位が新しい所有者に移ります。家賃・共益費・敷金などの条件を記載した契約書を整理し、未払い賃料の有無や敷金残高を明確にしたうえで、入居者への通知方法とタイミングも売買契約前に決めておきましょう。
売却時の税金は、所有期間によって変わりますか?
変わります。売却した年の1月1日時点で所有期間が5年を超えると長期譲渡所得、5年以下だと短期譲渡所得となり、短期のほうが税率は高く設定されています。相続で取得した物件は、被相続人が取得した時期から所有期間を数えます。売却時期を決める前に、税務署や税理士へ確認しておくと安心です。
譲渡所得を計算するとき、建物の取得費は購入価格のままで計算できますか?
建物の取得費は、購入時の取得価額から償却費相当額を差し引いて計算します。賃貸に使ってきた期間が長いほど取得費が小さくなり、譲渡所得が大きくなりやすいため、手取り額の試算では減価償却の状況も確認しておきましょう。
岡崎市の収益物件の相場は、どのように調べればよいですか?
国土交通省の不動産情報ライブラリで、地価公示・地価調査や取引価格情報、成約価格情報を確認できます。ただし、これらは地域の傾向を示すもので、個別の物件の価格ではありません。収益物件の価格は家賃収入や空室率、運営経費、建物の状態によって大きく変わるため、実際の売出価格は査定も踏まえて検討します。
売却と保有継続は、何を比べて判断すればよいですか?
保有を続けた場合の将来の賃料収入と、修繕費・固定資産税などの支出を並べ、売却した場合の税金と手取り額と比べます。築年数とともに修繕費が増えると、表面利回りが同じでも実質の手取りは減るため、空室・修繕・税負担の見通しをそろえて比較することが大切です。
岡崎市・三河で収益物件を所有するオーナー様へ
お持ちのアパート・マンション、
売却・買取も
選択肢に入れてみませんか。
- 空室・修繕費が負担
- 資産を整理したい
- 物件を組み替えたい
今の管理会社に任せたまま、売却のご相談も可能です。
物件の収支や将来の修繕負担を踏まえ、
売却・買取と保有継続を比較してご提案します。
岡崎市の地域データ(参考):収益物件の売却時期を考える前に
結論
岡崎市の人口は2020年3月末から2025年3月末にかけて約1.4%減少した一方、世帯数は約4.5%増加しています。民営借家に住む世帯も2015年から2020年の国勢調査で約5.4%増えました。ただし、これらは市全体の過去の傾向で、売り時や売却価格、個別物件の賃貸需要を示すものではありません。売却か保有継続かは、物件ごとの入居状況・家賃・修繕・ローン残高を含めた収支で比較することが大切です。
主要指標
- 人口381,638人2025年3月31日時点
- 世帯数171,844世帯2025年3月31日時点
- 民営借家世帯42,005世帯2020年10月1日時点
- 単独世帯の割合32.0%2020年10月1日時点(一般世帯に占める割合)
数値の推移
| 指標 | 比較元 | 比較先 | 増減 |
|---|---|---|---|
| 人口 | 387,106人 (2020年3月31日) |
381,638人 (2025年3月31日) |
−1.4% |
| 世帯数 | 164,390世帯 (2020年3月31日) |
171,844世帯 (2025年3月31日) |
+4.5% |
| 民営借家世帯 | 39,861世帯 (2015年10月1日) |
42,005世帯 (2020年10月1日) |
+2,144世帯(+5.4%) |
人口・世帯数の中間値:2023年3月31日時点で383,789人・168,543世帯。人口・世帯数と民営借家世帯は調査時点が異なるため、増減率を直接比べることはできません。
世帯構成と賃貸住宅ストックの詳細を見る
- 一般世帯:156,422世帯(2020年10月1日)
- 単独世帯:50,092世帯(同上、一般世帯の32.0%)
- 夫婦と子供からなる世帯:48,725世帯(同上)
- 居住世帯のある民営借家(専用住宅)のうち共同住宅:39,230戸(2023年10月1日)
- 民営借家の専用住宅に占める共同住宅の割合:90.8%(同上)
単独世帯は年齢や住まいの形態を問わない区分のため、「若い世代」や「賃貸に住む人」と同じ意味ではありません。また、共同住宅39,230戸は居住世帯のある住宅数で、入居率や空室率を示す数値ではありません。
売却か保有かを判断する前に確認したいこと
- 入居者層:現在の入居者の構成と入居期間、滞納の有無
- 競合と間取り:周辺の同規模物件と比べた間取り・設備・家賃水準
- 空室:市全体ではなく、その物件自体の空室率と募集期間の推移
- 修繕:過去の修繕履歴と、今後必要な工事の時期・費用
- 収支:ローン残高と返済を含めた手取り、売却時の税金と諸費用
- 売却と保有の比較:保有を続けた場合の手取りと、売却・買取した場合の手取り
出典・定義
- 人口・世帯数(各年3月31日時点)、民営借家世帯・世帯構成(2015年・2020年10月1日時点の国勢調査に基づく値):岡崎市統計
- 民営借家の共同住宅(2023年10月1日時点):総務省統計局「令和5年住宅・土地統計調査」
- 増減率は掲載値から算出しています。市全体の空き家率は「アパート・マンションの空室率」とは定義が異なるため掲載していません。過去の増加は、今後の賃貸需要を保証するものではありません。