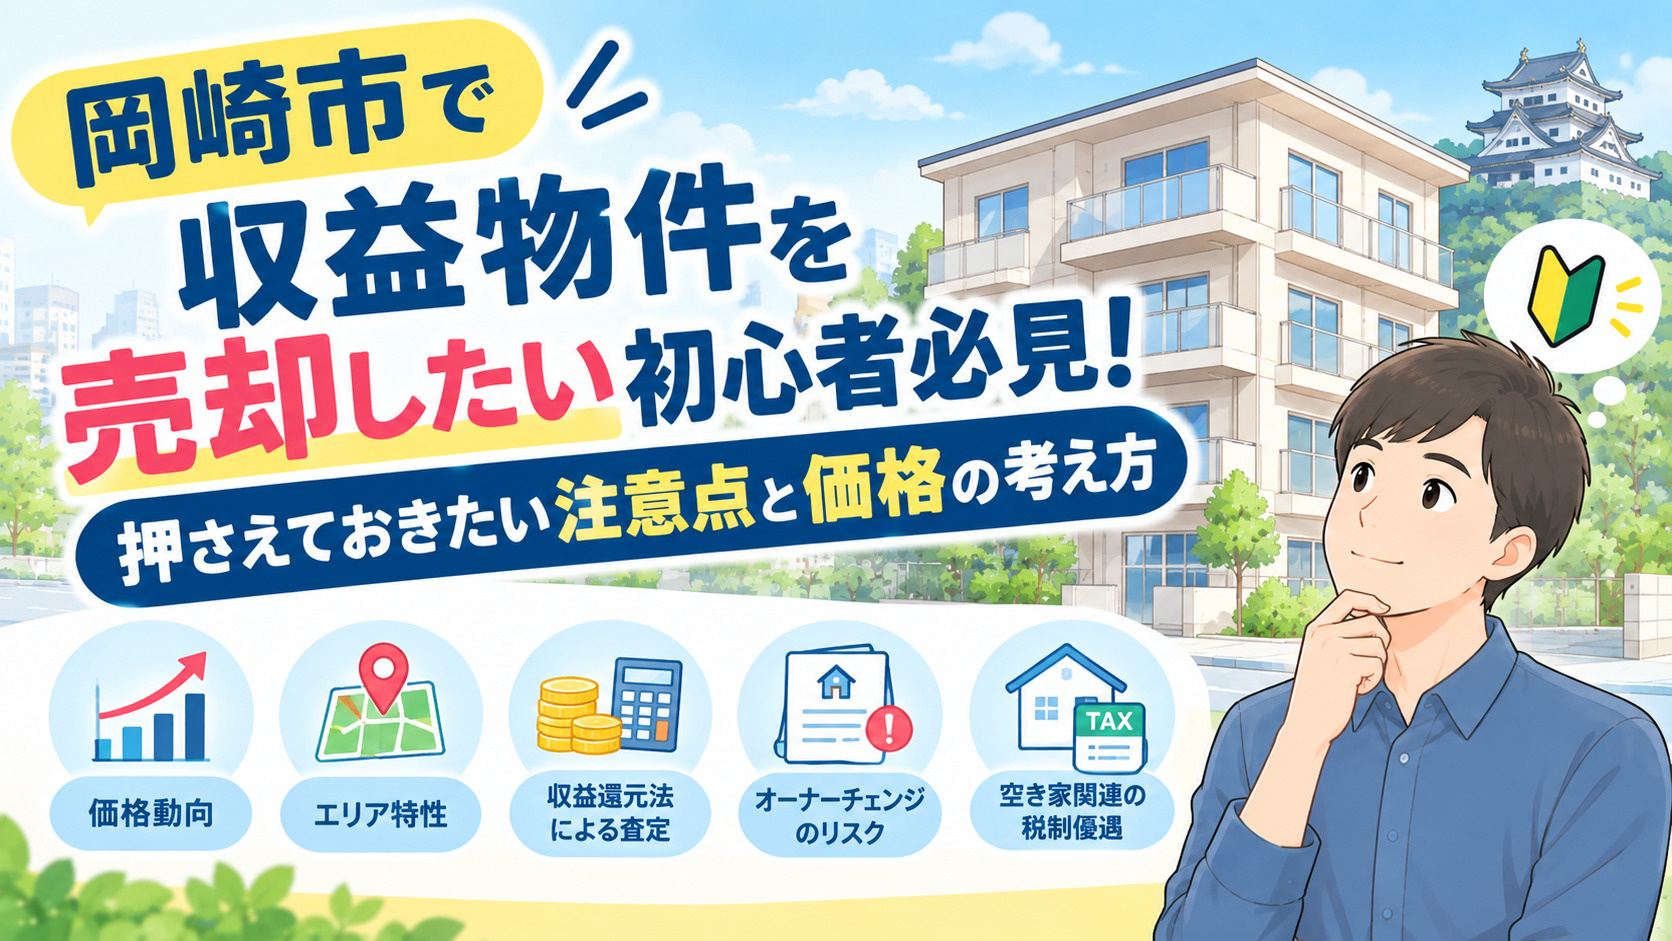
岡崎市で収益物件を売却したい初心者必見!押さえておきたい注意点と価格の考え方
岡崎市で収益物件の売却を検討し始めたものの、何から手を付ければ良いのか分からないという方は少なくありません。
そもそも収益物件とはどのような不動産なのか、居住用との違いや、岡崎市ならではの活用イメージを押さえておくだけでも、判断の軸が大きく変わります。
さらに、価格動向やエリア特性、空室リスクや家賃滞納といった収益物件ならではの注意点を理解していないと、売却時に思わぬ損をすることもあります。
このページでは、初心者の方にも分かりやすいように、岡崎市で収益物件を売却する際の基礎知識からリスク、価格の決まり方、スムーズに進めるための準備までを順を追って解説します。
まずは落ち着いて全体像をつかみ、自分の資金計画と売却目的に合った進め方を一緒に確認していきましょう。
岡崎市で収益物件を売却する前に知るべき基礎知識
収益物件とは、家賃収入や売却益などの収益を得ることを主な目的として保有する不動産のことを指します。
自ら居住することを前提とした居住用物件とは異なり、収益性や運用効率が重視される点が大きな違いです。
具体的には、賃貸マンションやアパート、事業用建物などが代表的な収益物件とされ、家賃収入をどれだけ安定して得られるかが重要になります。
岡崎市で収益物件を売却する際も、この「収益を生む資産」という性格を前提に考えることが大切です。
一方で、居住用物件は自分や家族が暮らしやすい間取りや設備、生活環境が重視されますが、収益物件は利回りや空室率などの数値面で評価されやすい特徴があります。
国土交通省が公表している不動産市場関連統計でも、収益不動産は投資対象としての位置付けが明確で、法人取引量指数などを通じて市場動向が分析されています。
このように、評価の物差しが「住み心地」から「収益性」に変わるため、売却を検討する際には、家賃水準や入居状況、運営コストなどを説明できるよう整理しておく必要があります。
また、岡崎市の収益物件については、国土交通省の不動産情報ライブラリの取引価格データをもとにした統計から、収益物件価格が個別の立地条件や建物の用途によってばらつきがあることが分かります。
同じ市内でも交通利便性や周辺の生活利便施設の状況によって、賃料水準や投資家の需要が異なり、それが成約価格に反映されます。
そのため、売却を検討し始めた段階で、自分の物件がどのような立地環境にあり、どのような賃貸ニーズを背景に収益を上げてきたのかを客観的に把握しておくことが重要です。
こうした整理ができていると、買主候補に対して物件の魅力と将来の収益イメージを伝えやすくなります。
さらに、初心者の方が売却前に整理しておきたいのが、資金計画と売却目的です。
具体的には、売却代金を既存ローンの返済にどの程度充てるのか、売却後の手取り資金をどのように使うのかといった点を明確にしておくことが欠かせません。
収益物件は、保有を続ければ家賃収入が見込める一方で、空室リスクや修繕費負担も伴うため、「いつまで保有し、どの水準の価格なら売却するのか」という方針を決めておくと判断しやすくなります。
目的や資金計画を具体化しておくことで、売却条件の優先順位が整理され、交渉時にも迷いにくくなります。
| 確認項目 | 主な内容 | 押さえたいポイント |
|---|---|---|
| 物件の性格 | 収益目的の不動産 | 家賃収入と利回り重視 |
| 市場動向 | 取引価格と需要傾向 | 統計データで傾向把握 |
| 資金計画 | ローン残高と手取り額 | 売却目的と期間の明確化 |
岡崎市の収益物件売却で初心者が見落としがちなリスクと注意点
収益物件の売却では、現在の収益状況が将来も続くという思い込みが大きな落とし穴になりやすいです。
実際には、空室の増加や賃料水準の変化、家賃滞納の発生、老朽化に伴う修繕費の増大など、収益性を左右する要素は常に動いています。
特に一棟物件では、空室や滞納が続くと、買主が見込む実質利回りが下がるため、売却価格の減額要因となりやすいと指摘されています。
そのため、売却前に空室状況や賃料設定、過去の修繕履歴と今後予定される工事の有無を整理し、収益と費用のバランスを冷静に確認しておくことが重要です。
賃貸中のまま収益物件を売却する、いわゆるオーナーチェンジの場合には、賃貸借契約が新しい所有者に承継されることを前提とした準備が欠かせません。
具体的には、賃貸借契約書や入居者ごとの家賃・共益費・駐車場料金などを一覧にした資料、過去の家賃入金状況、敷金・保証金の残高、修繕や原状回復の記録などを整理しておくことが求められます。
これらの情報に不備があると、買主がリスクを高く見積もり、価格交渉で不利になったり、契約直前に条件の見直しを迫られるおそれがあります。
初心者の方ほど、「どの資料がなぜ必要なのか」を意識しながら、早い段階で手元資料を確認しておくと安心です。
さらに、周辺環境や法令上の制限、建物自体の状態に関するリスクも見落とされがちです。
土地の用途地域や建ぺい率・容積率、災害リスクなどは、自治体が公表する都市計画図や国土交通省の不動産情報ライブラリ等を通じて確認でき、用途地域によって建物の利用や増改築の可否が制限されることがあるため、売却時の重要な判断材料になります。
また、既存住宅の売買では、国土交通省が基準を定めた建物状況調査(インスペクション)を活用し、構造上の不具合や設備の劣化状況を第三者が客観的に確認することで、後々のトラブルを予防しやすくなります。
こうした法令・物理的リスクを早めに把握し、買主へ適切に説明できるよう準備しておくことが、安心して売却を進めるための大切なポイントです。
| 確認項目 | 主なリスク内容 | 売却前の対策 |
|---|---|---|
| 空室・家賃滞納 | 利回り低下・値引き要因 | 賃料見直しと入金状況整理 |
| オーナーチェンジ資料 | 契約承継トラブル | 賃貸借契約書等の事前整備 |
| 用途地域・建物状況 | 増改築制限・瑕疵発覚 | 都市計画とインスペクション確認 |
岡崎市での収益物件売却価格の決まり方と査定時のチェックポイント
収益物件の売却価格は、将来得られる賃料収入を基準に価値を求める「収益還元法」が中心となって決まることが一般的です。
収益還元法では、満室想定賃料から空室や運営費を差し引いた「純収益」を、投資家が許容する利回りで割り戻して価格を算出します。
不動産鑑定評価の分野でも、純収益を還元利回りで割り戻して収益価格を求める方法として整理されており、賃貸用不動産の評価で幅広く用いられています。
査定の場面では、まず年間の賃料収入と空室の状況を正確に把握し、そのうえで修繕費や管理費、固定資産税などの運営費を見積もることが重要です。
これらを踏まえて算出される表面利回りや、運営費を控除した実質利回りは、収益性を判断する際の基本的な指標として利用されています。
さらに、近年の不動産投資では、短期的な利回りだけでなく、売却時までのキャッシュフローを通期で見る考え方も紹介されており、長期的な収益性を意識した価格検討が求められます。
収益物件の査定では、賃料や入居状況を一覧にまとめた「レントロール」が基礎資料となり、各戸の賃料水準や空室期間、更新状況などが細かく確認されます。
同時に、過去の修繕履歴や今後見込まれる大規模修繕費、保険料や税金などの運営コストも整理し、実際に手元に残る年間収支を示せるようにしておくと、査定の説得力が高まります。
このように、価格は単に利回りの数字だけでなく、レントロールと運営費の裏付けに基づく収益性の全体像から総合的に判断されます。
| 確認項目 | 内容の概要 | 売却価格への影響 |
|---|---|---|
| レントロール整備状況 | 賃料や入居状況の一覧 | 収益予測の信頼性向上 |
| 運営費と修繕費 | 管理費・修繕費・税金 | 実質利回りと純収益 |
| 還元利回りの水準 | 投資家が許容する利回り | 収益還元価格の上下 |
岡崎市で収益物件をスムーズに売却するための準備と進め方
まず、収益物件の売却では、全体の流れを事前に把握しておくことが大切です。
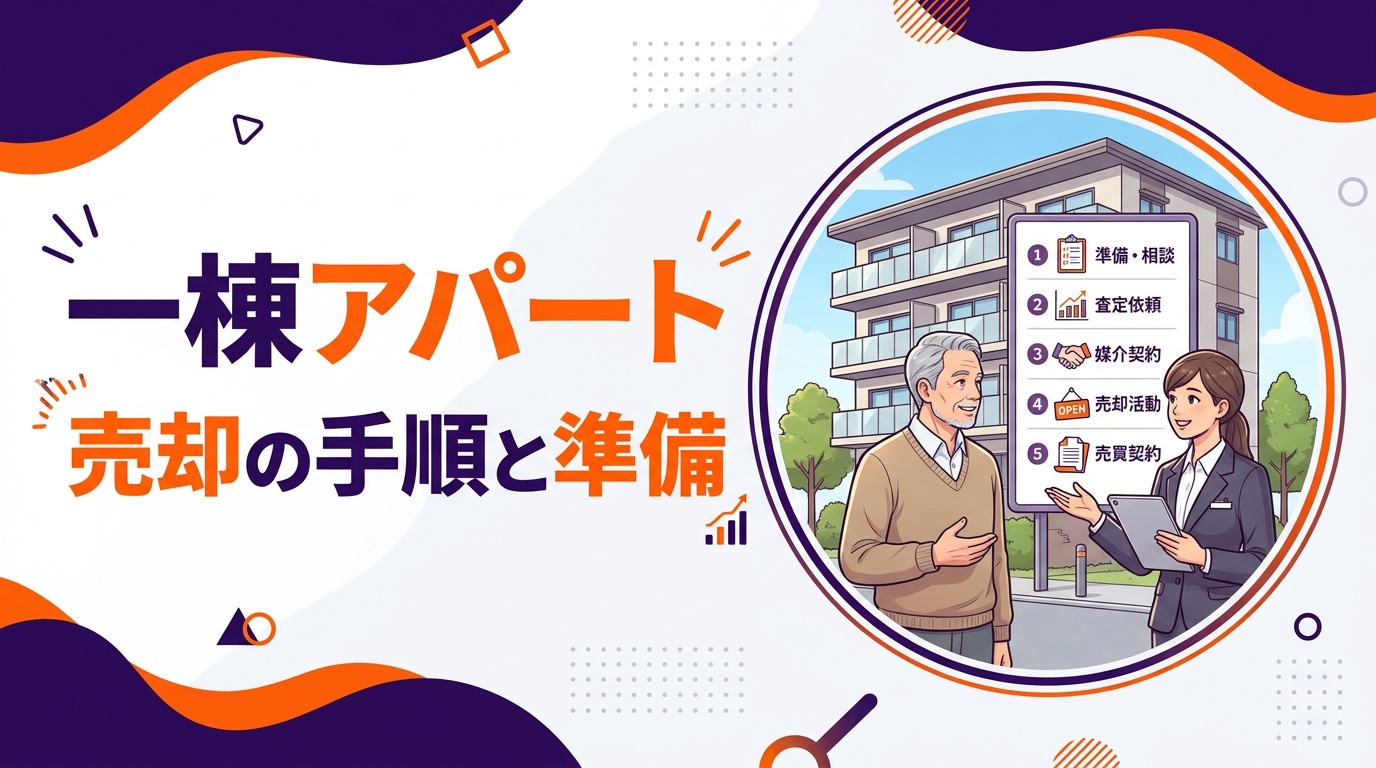
一般的には、現状把握、資料整理、価格の検討、売却活動、条件交渉、契約、引き渡しという順で進みます。
特に初心者の方は、どの段階でどの資料が必要になるかを早めに確認し、余裕を持って準備しておくことが重要です。
こうした流れを整理しておくことで、手続きの抜け漏れを防ぎ、結果的にスムーズな売却につながります。
次に、岡崎市で収益物件を売却する場合は、空き家や低未利用土地などに関する税制優遇の有無を確認しておく必要があります。
国税庁が公表している「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」では、一定の条件を満たした相続空き家の売却益について、最大3,000万円まで控除が認められています。
また、岡崎市の空き家に関する情報では、低未利用土地等を譲渡した場合に最大100万円を特別控除できる制度など、活用できる可能性のある税制措置が案内されています。
こうした制度は適用要件が細かいため、売却前に最新情報を確認し、必要に応じて税務署や専門家へ相談することが大切です。
さらに、契約段階でのトラブルを避けるためには、重要事項や契約内容の確認を丁寧に行うことが欠かせません。
岡崎市が公開している空き家関連資料では、所有権や登記情報の確認、老朽化した建物の管理責任など、基本的な注意点が整理されています。
収益物件の場合は、賃貸借契約の内容や敷金・保証金の承継方法、共用部分の維持管理に関する取り決めなども重要です。
不明点を残したまま契約を進めると、引き渡し後の責任範囲を巡ってトラブルになるおそれがあるため、疑問点は早い段階で相談し、書面で明確にしておくことが安心につながります。
| 段階 | 主な準備内容 | 確認しておきたい点 |
|---|---|---|
| 売却前の整理 | 物件状況と資料一式整理 | 登記内容と賃貸条件の整合性 |
| 制度の確認 | 税制優遇と申告方法確認 | 特別控除の適用要件 |
| 契約前後 | 契約書と重要事項の精査 | 権利関係と引渡条件の明確化 |
まとめ
岡崎市で収益物件を売却する際は、収益還元法の考え方や利回り、空室リスク、修繕費などを事前に整理することが重要です。
賃貸中のオーナーチェンジや用途地域、建物状況調査など、初心者が見落としやすいポイントも多くあります。
当社では、岡崎市の制度や税制優遇も踏まえた資金計画と売却戦略を丁寧にご提案いたします。
「自分の物件はいくらで売れるのか知りたい」「何から始めればよいか不安」という方は、まずはお気軽にご相談ください。
岡崎市で収益物件を初めて売却する方からのよくある質問
収益物件の売却価格は、どのように決まりますか?
収益還元法が中心で、満室想定賃料から空室や運営費を差し引いた純収益を、投資家が許容する利回りで割り戻して価格を求めます。同じ利回りでも、空室や修繕費が多いと純収益が減るため、レントロールと運営費の裏付けが価格を左右します。
査定を依頼する前に、どんな資料をそろえればよいですか?
賃料や入居状況をまとめたレントロール、賃貸借契約書、過去の家賃入金状況、敷金・保証金の残高、修繕履歴、管理費・保険料・固定資産税などの運営費が分かる資料が基本です。年間の手残りを示せるようにしておくと、査定の精度が上がります。
入居者がいるまま売却しても大丈夫ですか?
オーナーチェンジとして売却でき、賃貸借契約は新しい所有者に引き継がれます。ただし、入居者ごとの賃料・敷金・入金状況などの資料に不備があると、買主がリスクを高く見積もり、価格交渉で不利になることがあります。早めに資料を整えておきましょう。
相続したアパートを売る場合、空き家の3,000万円特別控除は使えますか?
この特例の対象は、相続の開始の直前に被相続人が住んでいた家屋とその敷地で、相続から売却までの間に貸付けなどに使っていないことも要件です。そのため、入居者に貸していたアパートは原則として対象になりません。個別の適用可否は、税務署や税理士に確認してください。
低未利用土地等の100万円特別控除は、収益物件の売却に使えますか?
対象は、都市計画区域内で利用されていない、または利用の程度が周辺より著しく劣る土地等で、建物等を含めた売却価格が500万円以下(市街化区域などは800万円以下)であることなどが要件です。賃貸中の収益物件は一般に当てはまりにくいため、適用を考える場合は事前に税務署や専門家へ確認しましょう。
参考:国税庁 タックスアンサーNo.3306/国税庁 タックスアンサーNo.3226(いずれも令和8年4月1日現在法令等)
岡崎市・三河で収益物件を所有するオーナー様へ
お持ちのアパート・マンション、
売却・買取も
選択肢に入れてみませんか。
- 空室・修繕費が負担
- 資産を整理したい
- 物件を組み替えたい
今の管理会社に任せたまま、売却のご相談も可能です。
物件の収支や将来の修繕負担を踏まえ、
売却・買取と保有継続を比較してご提案します。
岡崎市の地域データ(参考):収益物件の売却を考える前に
結論
岡崎市の人口は2020年3月末から2025年3月末にかけて約1.4%減少した一方、世帯数は約4.5%増加しています。民営借家に住む世帯も2015年から2020年の国勢調査で約5.4%増えました。ただし、これらは市全体の過去の傾向で、売り時や売却価格、利回り、個別物件の賃貸需要を示すものではありません。売却価格は物件ごとの純収益と利回りで決まるため、レントロールや運営費とあわせて判断することが大切です。
主要指標
- 人口381,638人2025年3月31日時点
- 世帯数171,844世帯2025年3月31日時点
- 民営借家世帯42,005世帯2020年10月1日時点
- 単独世帯の割合32.0%2020年10月1日時点(一般世帯に占める割合)
数値の推移
| 指標 | 比較元 | 比較先 | 増減 |
|---|---|---|---|
| 人口 | 387,106人 (2020年3月31日) |
381,638人 (2025年3月31日) |
−1.4% |
| 世帯数 | 164,390世帯 (2020年3月31日) |
171,844世帯 (2025年3月31日) |
+4.5% |
| 民営借家世帯 | 39,861世帯 (2015年10月1日) |
42,005世帯 (2020年10月1日) |
+2,144世帯(+5.4%) |
人口・世帯数の中間値:2023年3月31日時点で383,789人・168,543世帯。人口・世帯数と民営借家世帯は調査時点が異なるため、増減率を直接比べることはできません。
世帯構成と賃貸住宅ストックの詳細を見る
- 一般世帯:156,422世帯(2020年10月1日)
- 単独世帯:50,092世帯(同上、一般世帯の32.0%)
- 夫婦と子供からなる世帯:48,725世帯(同上)
- 居住世帯のある民営借家(専用住宅)のうち共同住宅:39,230戸(2023年10月1日)
- 民営借家の専用住宅に占める共同住宅の割合:90.8%(同上)
単独世帯は年齢や住まいの形態を問わない区分のため、「若い世代」や「賃貸に住む人」と同じ意味ではありません。また、共同住宅39,230戸は居住世帯のある住宅数で、入居率や空室率を示す数値ではありません。
査定・売却判断の前に確認したいこと
- 入居者層:入居者の構成、入居期間、家賃滞納の有無
- 競合と間取り:周辺の同規模物件と比べた間取り・設備・家賃水準
- 空室:市全体ではなく、その物件自体の空室率と空室期間
- 修繕:修繕履歴と、今後見込まれる大規模修繕の時期・費用
- 収支:ローン残高と返済を含めた年間の手残り
- 売却と保有の比較:保有を続けた場合と、売却・買取した場合の手取り
出典・定義
- 人口・世帯数(各年3月31日時点)、民営借家世帯・世帯構成(2015年・2020年10月1日時点の国勢調査に基づく値):岡崎市統計
- 民営借家の共同住宅(2023年10月1日時点):総務省統計局「令和5年住宅・土地統計調査」
- 増減率は掲載値から算出しています。市全体の空き家率は「アパート・マンションの空室率」とは定義が異なるため掲載していません。過去の増加は、今後の賃貸需要を保証するものではありません。